Leasing finansowy stanowi jedną z popularniejszych metod pozyskiwania samochodów na potrzeby działalności gospodarczej. Jako przedsiębiorca, który zdecydował się na tę formę, mogę wprowadzić samochód do ewidencji środków trwałych, co przynosi mi korzyści podatkowe. Dzięki tej możliwości mogę dokonywać odpisów amortyzacyjnych od wartości początkowej pojazdu. Wartość ta obejmuje sumę rat leasingowych, która po zakończeniu umowy staje się moją własnością. Dzięki temu otwieram sobie drogę do większych odliczeń, co korzystnie wpływa na mój bilans i obciążenie podatkowe.
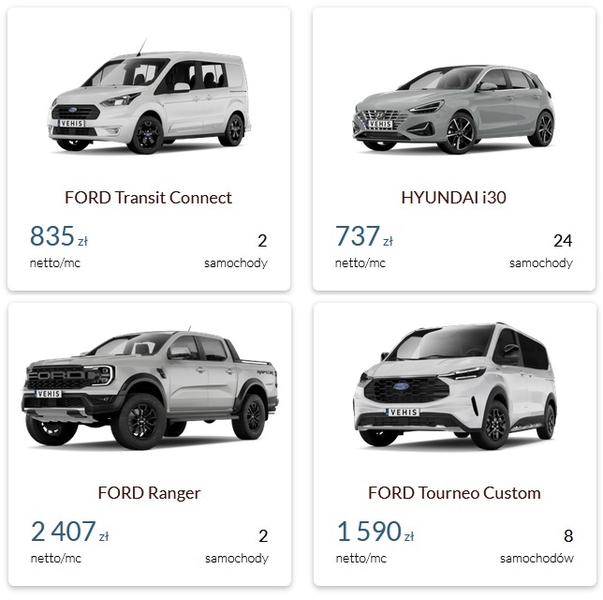
Właściwe wprowadzenie samochodu do ewidencji środków trwałych umożliwia mi korzystanie z amortyzacji. Odpis amortyzacyjny dla aut osobowych wynosi 20% rocznie. Przykładowo, przy wartości 100 000 zł roczny odpis sięga 20 000 zł, co znacząco redukuje moje zobowiązania podatkowe. Ponadto, gdy samochód używany jest wyłącznie w firmie, przysługuje mi prawo do zwrotu całego VAT-u przy zakupie.
Amortyzacja samochodu i oszczędności podatkowe: jak leasing finansowy zmienia zasady gry
W przeciwieństwie do leasingu operacyjnego, w leasingu finansowym odpowiedzialność za amortyzację spoczywa na mnie, jako leasingobiorcy. Mam szerszy wybór metod amortyzacji, które mogę dostosować do swoich potrzeb. Oprócz amortyzacji liniowej, mogę skorzystać z opcji przyspieszonej czy indywidualnej. Wartość rynkowa pojazdu po wykupie z leasingu także wchodzi do ewidencji środków trwałych, co otwiera kolejne możliwości oszczędności podatkowych.
Warto również zwrócić uwagę, że dla samochodów o wartości powyżej 150 000 zł (spalinowe) oraz 225 000 zł (elektryczne) obowiązują limity amortyzacyjne, co wpływa na sposób rozliczania. Po zakończeniu leasingu mogę wykupić samochód, wprowadzić go do ewidencji i korzystać z przysługujących ulg podatkowych. To rozwiązanie sprawia, że leasing finansowy nie tylko pomaga zarządzać płynnością finansową, ale także umożliwia długoterminową optymalizację podatkową.
Jak odpowiednio rozliczyć auto w leasingu i środek trwały
W poniższej liście przedstawiamy kluczowe kroki dotyczące rozliczenia samochodu w leasingu oraz jego klasyfikacji jako środka trwałego. Znajdziesz tu niezbędne informacje o rodzajach leasingu, zasadach amortyzacji oraz wprowadzeniu samochodu do ewidencji środków trwałych w firmie.
- Określenie rodzaju leasingu – Zidentyfikuj, czy korzystasz z leasingu finansowego, czy operacyjnego. W leasingu finansowym auto staje się środkiem trwałym, co umożliwia jego amortyzację. Natomiast w leasingu operacyjnym samochód pozostaje własnością leasingodawcy, a leasingobiorca odlicza koszty użytkowania jako wydatki.
- Ustalenie wartości początkowej – Dla leasingu finansowego wartość początkowa to cena nabycia, uwzględniająca wszelkie koszty związane z użytkowaniem. Przy wykupie z leasingu operacyjnego wartość ustal na podstawie kwoty wykupu, ewentualnie zwiększonej o koszty rejestracji.
- Wprowadzenie do ewidencji środków trwałych – Po ustaleniu wartości początkowej wprowadź samochód do ewidencji środków trwałych. Możesz to zrobić na podstawie dokumentu potwierdzającego nabycie, takiego jak faktura czy umowa. Pierwszy odpis amortyzacyjny warto przeprowadzić od miesiąca następującego po wprowadzeniu samochodu do ewidencji.
- Wybór metody amortyzacji – Dla leasingu finansowego wybierz metodę amortyzacji, np. liniową lub przyspieszoną, odpowiednią dla Twojego pojazdu. Standardowa stawka dla samochodów osobowych wynosi 20% rocznie, a okres amortyzacji nie może być krótszy niż 30 miesięcy.
- Odliczenia podatkowe – Sprawdź, jakie odliczenia VAT przysługują w Twoim przypadku. W leasingu operacyjnym możesz odliczyć VAT od miesięcznych rat, w leasingu finansowym natomiast od całej wartości auta. Pamiętaj, że odliczenia mogą różnić się w zależności od wykorzystywania samochodu do celów służbowych lub prywatnych.
Leasing operacyjny a odliczenia podatkowe – co warto wiedzieć?
W niniejszej liście zamieszczam kluczowe informacje dotyczące leasingu operacyjnego oraz jego wpływu na odliczenia podatkowe. Skoncentruję się na istotnych aspektach, takich jak traktowanie samochodów w leasingu, opcje odliczeń oraz potencjalne ograniczenia, które istotnie wpływają na przedsiębiorców.
- Rodzaje leasingu - Wyróżniamy dwa podstawowe typy leasingu: operacyjny i finansowy. W leasingu operacyjnym przedmiot leasingu pozostaje własnością leasingodawcy, a leasingobiorca ma jedynie prawo do użytkowania pojazdu. Z kolei, w leasingu finansowym to leasingobiorca staje się właścicielem po opłaceniu wszystkich rat. Należy pamiętać, że w leasingu operacyjnym nie można dokonywać odpisów amortyzacyjnych.
- Odliczenia podatkowe - W leasingu operacyjnym można zaliczyć w koszty uzyskania przychodu całkowite raty leasingowe, łącznie z VAT. Warto mieć na uwadze, że w przypadku, gdy wartość wykupywanego samochodu przekracza 150 tys. zł, odliczenia VAT ograniczają się do 75% wydatków związanych z jego użytkowaniem.
- Wykup samochodu - Po zakończeniu umowy leasingowej przedsiębiorca może wykupić samochód. Wówczas wartość wykupu staje się kosztem początkowym środka trwałego, którym należy amortyzować. Podatnik ma możliwość wyboru pomiędzy amortyzacją liniową a zastosowaniem stawki indywidualnej, o ile spełnia odpowiednie warunki.
- Kiedy nie zaliczać do kosztów? - Przedsiębiorca nie może zaliczać do kosztów, gdy uznaje samochód za środek trwały. W przypadku samochodu o wartości poniżej 10 tys. zł może on zdecydować się na zapisanie kosztu w pełnej wysokości już w miesiącu zakupu, unikając tym samym amortyzacji.
Wykup auta z leasingu – co z amortyzacją i wartością początkową?
Wykup auta z leasingu to decyzja, która wymaga starannego przemyślenia, szczególnie w kontekście amortyzacji oraz wartości początkowej. Gdy zdecyduję się wykupić auto z leasingu operacyjnego, mogę uznać je za środek trwały w firmie. Należy przy tym pamiętać, że wartość początkowa to kwota wykupu określona w umowie, a nie wartość rynkowa. To ważne, ponieważ pozwala uniknąć wysokich podatków związanych z wykupem auta po wartości rynkowej.
W trakcie wykupu samochodu często korzystam z dwóch opcji odliczenia VAT. Jeżeli auto będzie używane wyłącznie w działalności, mogę odliczyć 100% VAT. Jak już poruszamy się w tym temacie to sprawdź, kiedy możesz legalnie jeździć po zdaniu prawa jazdy. W przypadku mieszanym odliczam jedynie 50% wartości. Wartość, od której dokonuję amortyzacji, to cena wykupu pomniejszona o odliczony VAT. Ta kwestia znacząco wpływa na moje przyszłe koszty.
Jak wykorzystać zwartą moc amortyzacji do maksymalizacji zysków z nowego auta za 150 000 zł?
Po wykupie auta staję przed decyzją o wyborze metody amortyzacji. Najpopularniejszą metodą jest amortyzacja liniowa, wynosząca 20% rocznie. Oznacza to, że przez 5 lat będę obliczał odpisy zgodnie z tą stawką. Alternatywnie mogę wybrać amortyzację przyspieszoną, która umożliwia szybsze „odpisanie” wartości auta, lecz wymaga spełnienia określonych warunków. Jeśli samochód używany był przed wykupem, mogę wprowadzić go do ewidencji środków trwałych jako używany, co pozwala na zastosowanie indywidualnej stawki amortyzacyjnej do 40% w wybranych sytuacjach.
Warto także zwrócić uwagę na limity amortyzacyjne. Samochody osobowe mają określony limit wartości, ponad który nie mogę pełnoprawnie amortyzować. Od 2019 roku limit dla aut spalinowych wynosi 150 000 zł. Przy wykupie pojazdu o wyższej wartości nie mogę odliczyć całej jej kwoty w kosztach. Każdy etap procesu wykupu i amortyzacji ma znaczenie, dlatego warto wszystko starannie przemyśleć, aby uniknąć zbędnych wydatków i problemów z urzędami skarbowymi.
Ciekawostką jest to, że w przypadku wykupu auta z leasingu operacyjnego, można skorzystać z przyspieszonej amortyzacji nawet do 40% rocznie, jeśli spełni się odpowiednie warunki, co pozwala na szybsze odzyskanie kosztów poniesionych na zakup samochodu.
Jakie są kluczowe różnice między leasingiem operacyjnym a finansowym?
Leasing operacyjny i finansowy to dwie popularne formy finansowania, które znacząco wpłynęły na świat przedsiębiorczości. Chociaż istnieją od dawna, w ostatnich latach zyskały na popularności. Kluczowa różnica między nimi leży w formalnym właścicielu przedmiotu leasingu. W leasingu operacyjnym firma leasingowa pozostaje właścicielem pojazdu, co oznacza, że dokonuje odpisów amortyzacyjnych. W leasingu finansowym to leasingobiorca wpisuje auto jako środek trwały i ma możliwość jego amortyzacji. Te różnice wpływają na sposób rozliczania kosztów.
Różnice między leasingiem operacyjnym a finansowym kształtują również wysokość kosztów uzyskania przychodu. W leasingu operacyjnym przedsiębiorca traktuje wszystkie opłaty leasingowe jako bieżące koszty i może je w całości odliczyć. Jeśli interesują cię takie tematy to sprawdź, jak prawidłowo księgować ubezpieczenie w leasingu. Natomiast w leasingu finansowym odlicza tylko część odsetkową rat oraz dokonuje odpisów amortyzacyjnych od wartości pojazdu. Umowy leasingu operacyjnego częściej mają krótsze okresy niż standardowa amortyzacja, co zwiększa elastyczność w zarządzaniu finansami firmy.
90% przedsiębiorców w Polsce stawia na leasing operacyjny: hit, który zrewolucjonizował zarządzanie finansami
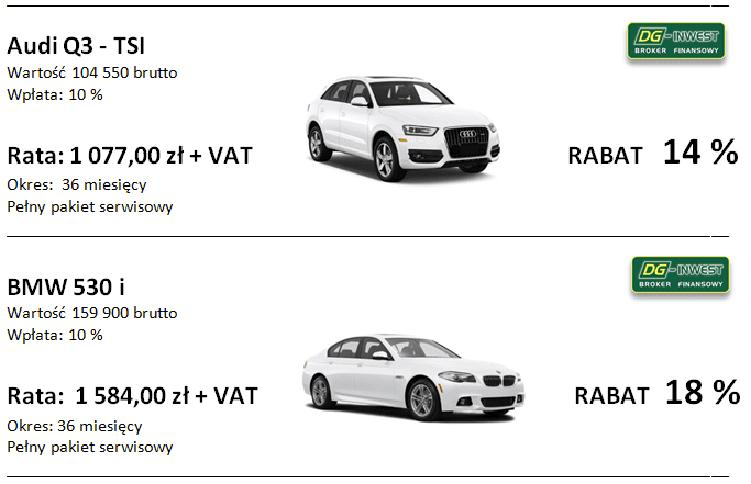
Interesującym zjawiskiem jest fakt, że leasing operacyjny stanowi około 90% wszystkich umów leasingowych w Polsce. Ten model zyskuje przewagę nad finansowym z kilku powodów: prostota rozliczeń, brak konieczności wystawiania odpisów amortyzacyjnych przez leasingobiorcę oraz możliwość elastycznego zarządzania środkami finansowymi. Dodatkowo leasing operacyjny ułatwia wymienianie pojazdów na nowsze modele, co jest nieocenione w dynamicznie zmieniającym się świecie biznesu.
Wybierając odpowiednią formę leasingu, warto uwzględnić specyfikę działalności, oczekiwania dotyczące kosztów oraz plany związane z wykupem pojazdu. Dobrze przemyślane decyzje finansowe przynoszą korzyści zarówno w krótkim, jak i długim okresie, niezależnie od wyboru leasingu operacyjnego czy finansowego. W każdej sytuacji warto przeanalizować koszty, korzyści oraz sposób użytkowania samochodu, co pozwoli podjąć najlepszą decyzję dla firmy. Coś dla zainteresowanych tematem: sprawdź, jaki ręcznik do osuszania samochodu wybrać.
Ciekawostką jest, że w leasingu operacyjnym nie tylko przedsiębiorcy cenią sobie elastyczność, ale także wiele firm wybiera tę formę finansowania dla floty pojazdów, co pozwala na szybsze dostosowanie się do zmieniających się potrzeb rynkowych i technologicznych.
Źródła:
- https://www.autopodklucz.pl/blog/107-czy-samochod-w-leasingu-jest-srodkiem-trwalym
- https://poradnikprzedsiebiorcy.pl/-samochod-wykorzystywany-w-dzialalnosci-gospodarczej-jest-srodkiem-trwalym
- https://www.patrycjaszafran.pl/bezplatne-porady/wprowadzenie-przedmiotu-leasingu-w-ewidencje-srodkow-trwalych/
- http://www.vademecumpodatnika.pl/artykul_narzedziowa,848,0,13415,wykupiony-z-leasingu-samochod-osobowy-srodkiem-trwalym.html
- https://poradnikprzedsiebiorcy.pl/-amortyzacja-samochodu-wykupionego-z-leasingu
- https://biznes.gov.pl/pl/portal/001436
- https://multisalon24.pl/baza-wiedzy/na-czym-polega-amortyzacja-samochodu-w-leasingu
- https://www.leason.pl/jakie-sa-roznice-pomiedzy-leasingiem-operacyjnym-i-finansowym/
- http://www.leasingoperacyjny.pl/artykul,2119,18530,samochod-w-leasingu-operacyjnym.html